Заблокировали карту за переводы от клиентов: почему и что делать
20 мин чтения
Заблокировали карту за переводы от клиентов — у банка для этого есть два разных законных основания, и от того, какое из них ваше, зависит порядок действий. Первое: сведения о ваших реквизитах попали в базу Банка России о переводах без добровольного согласия клиента (часть 11.6 статьи 9 закона № 161-ФЗ). Второе: у банка возникли подозрения по правилам внутреннего контроля (статья 7 закона № 115-ФЗ). Ниже — что именно ограничили, как реквизиты попадают в базу, какие документы собрать, за сколько дней Банк России рассматривает заявление и чем рискует тот, кто становится звеном чужой схемы. Нормы даны на 14 октября 2026 года; это справка, не юридическая консультация.
Заблокировали карту за переводы: что именно сделал банк
Слово «заблокировали» в уведомлении или чате поддержки прячет как минимум три разных действия. Закон различает приостановку карты и онлайн-банка из-за базы Банка России, лимит на переводы людям и отказ в операции по подозрению в отмывании доходов. Название ограничения в приложении основания может не раскрывать, поэтому первое дело — понять, что из трёх у вас.
| Что вы видите | Основание | Что это значит | Где оспаривать |
|---|---|---|---|
| Карта и онлайн-банк приостановлены | Часть 11.6 или 11.7 статьи 9 закона № 161-ФЗ | Ваши сведения в базе Банка России: банк вправе (если данных МВД нет) или обязан (если есть) приостановить использование карты, пока сведения там | Заявление об исключении из базы |
| Карта работает, переводы людям не больше 100 тыс. ₽ в месяц | Та же часть 11.6 | Банк не приостановил карту, но лимит на переводы физическим лицам действует; по разъяснению Банка России, покупки и платежи организациям не затронуты | Там же |
| Отказ в операции, запрос документов о происхождении денег | Пункт 11 статьи 7 закона № 115-ФЗ | Подозрение возникло по внутреннему контролю банка, база ни при чём | Документы банку, затем межведомственная комиссия |
Основание можно узнать в день ограничения. По части 9.2 статьи 9 закона № 161-ФЗ банк обязан в день приостановления сообщить причину, а по части 11.8 — незамедлительно уведомить о приостановлении и о праве подать в Банк России заявление об исключении сведений. Нет уведомления — спросите в чате, на какую норму ссылается банк. Общий ответ вроде «по решению службы безопасности» нормы не называет, просите указать её письменно.
Деньги на счёте остаются вашими: Банк России разъясняет, что при приостановке карты и онлайн-банка средствами можно распорядиться в отделении по паспорту. А вот рассчитывать на компенсацию упущенной выручки при законной приостановке не стоит: часть 3.14 статьи 8 освобождает банк от ответственности за убытки из-за надлежащего исполнения этих правил, включая части 11.2–11.11 статьи 9. Спорить можно о другом: соблюдён ли порядок и обоснованы ли сведения в базе.
Почему банк смотрит на входящие: признаки операций без согласия клиента
Заблокировали карту из-за переводов, которые вы получили, — со стороны банка это итог проверки. Каждую операцию он обязан проверять на признаки перевода без добровольного согласия клиента: без его согласия либо с согласием, полученным под влиянием обмана или при злоупотреблении доверием (часть 3.1 статьи 8 закона № 161-ФЗ). Признаки устанавливает Банк России (часть 3.3). С 1 января 2026 года действует приказ от 5 ноября 2025 года № ОД-2506: список вырос с 6 до 12 признаков. Большинство из них описывает плательщика и его устройство; напрямую о получателе, то есть о вас, говорят четыре:
- Совпадение с базой. Реквизиты получателя совпали со сведениями из базы Банка России о таких переводах (пункт 1.1 приложения к приказу).
- Государственная система. Сведения о получателе есть в информационной системе противодействия правонарушениям с использованием информационных технологий, созданной законом от 1 апреля 2025 года № 41-ФЗ; признак применяется с 1 марта 2026 года (пункт 1.2).
- Внутренний перечень банка. Получатель уже числится в списке самого банка как получатель денег по таким переводам (пункт 1.7).
- Уголовное дело. В отношении получателя возбуждено дело о связанных с таким переводом противоправных действиях, и это подтверждено документально (пункт 1.8).
Чего в приказе нет — признака «много входящих платежей от разных людей». Порогов вроде «больше стольких переводов за сутки» не называют ни закон, ни приказ. Зато банк в системе управления рисками анализирует характер, параметры и объём операций клиентов (часть 3.5 статьи 8), а по закону № 115-ФЗ вправе отказать в операции при подозрениях по правилам внутреннего контроля (пункт 11 статьи 7). Рисунок «пришло от многих незнакомцев, ушло почти сразу, остаток выведен» выглядит как транзит чужих денег, и банки на него смотрят.
Банк получателя тоже участвует: при выявлении подходящей операции он передаёт информацию банку плательщика, если это предусмотрено правилами платёжной системы (часть 3.12 статьи 8), а банки обязаны направлять в Банк России сведения обо всех случаях и попытках таких переводов (часть 6 статьи 27). Из них и собирается база.
База ФинЦЕРТ: как туда попадают реквизиты и что это значит для покупателей
Базу формирует и ведёт Банк России (часть 5 статьи 27 закона № 161-ФЗ). Информацией об угрозах обмениваются через ФинЦЕРТ — подразделение Банка России по информационной безопасности: в обмене участвуют более 1 700 организаций, включая все российские банки. Источников два. Банки передают информацию обо всех случаях и попытках таких переводов, в том числе тех, по которым клиенты заявили о несогласии с операцией. МВД передаёт сведения о противоправных действиях по соглашению с Банком России (часть 8 статьи 27).
Банк России подчёркивает: реквизиты получателя попадают в базу по итогам дополнительной проверки, в том числе во взаимодействии с банками. Выходит, между заявлением плательщика «меня обманули» и записью в базе стоит проверка; какие в ней критерии, разъяснение не называет. Но если проверка завершилась не в вашу пользу, там оказываются сведения о вас и вашем электронном средстве платежа: карте, счёте, телефоне, кошельке. От источника зависит жёсткость: при сведениях только от банков банк получателя вправе приостановить карту (часть 11.6 статьи 9), при данных МВД обязан (часть 11.7).
Для покупателей картина такая. Клиент платит на ваши реквизиты, его банк проверяет получателя по базе и при совпадении отказывает в операции по карте и через СБП или приостанавливает иной перевод на два дня (часть 3.4 статьи 8). Если клиент настаивает, действует двухдневный период охлаждения: платёж можно довести до конца только по его истечении (части 3.10 и 3.11). Исключение — переводы зарплаты и иных доходов, на которые по закону об исполнительном производстве ограничено удержание или нельзя обратить взыскание (часть 3.15). Устройство проверки на стороне плательщика разобрано в термине «антифрод». Для вас вывод практический: пока сведения в базе, платёж на ваши реквизиты может не пройти с первой попытки.
Могут ли ограничить карту за частые переводы от клиентов: типовые случаи
Могут, но «частые переводы» как самостоятельное основание закон не называет. За сколько переводов могут заблокировать карту — числа нет ни в законе № 161-ФЗ, ни в приказе № ОД-2506. Решает банк — по базе или по правилам внутреннего контроля. Так что вопрос стоит иначе: какой рисунок операций у вас и можете ли вы объяснить каждый платёж. Ситуации ниже — иллюстрации, выведенные из устройства базы, а не статистика.
- Клиент сам стал жертвой. Человек платил вам под влиянием мошенников или со взломанного счёта. Его банк фиксирует перевод как совершённый без добровольного согласия, а вы как получатель попадаете на проверку, ничего не нарушив.
- Платят физические лица без пояснений. Банк получателя видит обычные переводы между людьми, и без комментария и чека отличить оплату услуги от транзита ему может быть сложнее. Заблокировали карту за переводы физических лиц — проверьте, что вы можете показать по каждому платежу.
- Карта работает как общая касса. Вы принимаете деньги за товар друга или от группы и пересылаете дальше. Для банка это транзит: деньги вошли и вышли, а хозяином были не вы.
- Доступ у другого человека. Карту или код входа вы отдали помощнику, чтобы тот принимал оплату. За такую передачу из корыстной заинтересованности предусмотрена уголовная ответственность (раздел про статью 187).
Если банк спрашивает о происхождении денег или крупной сумме, речь, скорее всего, о законе № 115-ФЗ. Заблокировали карту за большие переводы — сначала уточните норму: если это статья 7 закона № 115-ФЗ, база Банка России ни при чём, и документы несут в сам банк.
Первые шаги: звонок, письменное заявление, какие документы собрать
Заблокировали карту за подозрительные переводы — что делать в первые часы? Порядок такой.
- Выясните основание. Позвоните или напишите в чат: по какой норме ограничено использование карты, есть ли сведения о вас в базе Банка России, есть ли данные МВД. Запишите номер обращения, просите письменный ответ.
- Не двигайте деньги в обход. Не просите клиентов платить на карты родственников и не переводите остаток чужим людям. Другие банки тоже получают базу (часть 7 статьи 27 закона № 161-ФЗ) и вправе приостановить ваши карты, а перевод денег по просьбе третьих лиц за вознаграждение описывается частями 3 и 4 статьи 187 УК РФ.
- Соберите документы по платежам. Договор или оферта, акты и записи клиентов, переписка с ценой и датой, чеки (для плательщиков на НПД — чек из «Мой налог»), выписка за период, подтверждение статуса.
- Отправьте письменное заявление в банк по образцу ниже и параллельно подайте заявление об исключении (следующий раздел).
Образец формулировки (не бланк; форму уточните у банка). «В [название банка]. От [ФИО], клиента по договору № [номер]. [Дата] использование моей карты [последние четыре цифры] приостановлено. Прошу: 1) письменно сообщить причину и норму закона, на основании которой приостановлено использование карты; 2) сообщить, содержатся ли сведения обо мне в базе данных Банка России о случаях и попытках осуществления переводов денежных средств без добровольного согласия клиента; 3) принять моё заявление об исключении таких сведений и направить его в Банк России (часть 11.8 статьи 9 Федерального закона № 161-ФЗ); 4) обеспечить доступ к моим деньгам в отделении. Приложения: [перечень]. Ответ прошу направить [способ связи]».
Если платит организация и её банк уведомил ваш банк о приостановлении зачисления, закон называет, что представить: документы, подтверждающие обоснованность получения денег. Срок — до пяти рабочих дней, без документов банк возвращает деньги плательщику не позднее двух рабочих дней после него (части 11.2–11.4 статьи 9).
Исключение из базы Банка России: обращение, сроки, если банк отказал
Подать заявление можно двумя способами. Первый — в любой банк, клиентом которого вы являетесь: он обязан направить обращение в Банк России не позднее следующего рабочего дня, если нет основания отказать в передаче. Второй — напрямую через Интернет-приёмную на cbr.ru, тема «Информационная безопасность». Для онлайн-формы нужна авторизация через Госуслуги; в течение трёх дней на почту приходит уведомление с регистрационным номером. Заявление подаётся в порядке, установленном указанием Банка России от 13 июня 2024 года № 6748-У.
Обязательные данные физического лица: ФИО, серия и номер документа, номера счетов, карт или электронных кошельков, номер телефона при наличии. ИП указывает серию и номер документа, ИНН и номера счетов, карт или кошельков; юридическое лицо — ИНН и номера счетов. Желательно назвать банки, от которых вы узнали о включении. Документы о происхождении денег в списке обязательных данных не значатся; приложите их по своей инициативе, чтобы было что рассматривать по существу.
| Этап | Срок | Основание |
|---|---|---|
| Банк передаёт заявление в Банк России | Не позднее следующего рабочего дня | Разъяснение Банка России на cbr.ru |
| Банк России принимает решение | Не более 15 рабочих дней | Часть 11.10 статьи 9 закона № 161-ФЗ |
| Банк возобновляет использование карты | Незамедлительно после исключения | Часть 11.11 статьи 9 закона № 161-ФЗ |
Если банк считает сведения о вас необоснованными, он вправе сам подать мотивированное заявление (часть 11.9) — попросите его. Вместе с заявлением можно запросить список банков, подтвердивших включение: Банк России вправе его предоставить. При отказе мотивированное решение обжалуется в суде (часть 11.10); сроки и подсудность уточняйте у юриста.
Если основание — закон № 115-ФЗ, документы представляют банку: он обязан рассмотреть их и ответить не позднее семи рабочих дней (пункт 13.4 статьи 7). Если банк подтвердил, что основания не устранены, можно обратиться в межведомственную комиссию при Банке России; общий срок рассмотрения не превышает двадцати рабочих дней со дня обращения (пункт 13.5). Что изменится в 2027 году. Федеральный закон от 26 июня 2026 года № 210-ФЗ с 1 марта 2027 года вводит в статью 27 закона № 161-ФЗ сроки хранения сведений в базе: год со дня первого включения, три года со дня повторного, 180 дней для номеров мобильных телефонов; досрочно сведения исключаются, если МВД сообщило о прекращении уголовного преследования (части 11–13). Федеральный закон от 4 августа 2026 года № 283-ФЗ с 1 сентября 2027 года дополняет состав базы сведениями о сделках с цифровыми валютами без добровольного согласия клиента (часть 5 статьи 27). Перед обращением сверьте действующую редакцию.
«Перевели по ошибке»: схема, после которой становятся дропом случайно
«Я случайно перевёл вам деньги, верните, пожалуйста» звучит бытово, и поэтому работает. Банк России описывает первую версию: приходит СМС о зачислении, похожее на уведомление банка, следом звонит человек, который «ошибся», и просит вернуть. Скорее всего, деньги не приходили, СМС не от банка, а звонил злоумышленник. Проверьте баланс в самом приложении, а не по сообщению.
Возможна и вторая версия, без обмана с СМС: деньги действительно пришли. Они могут оказаться деньгами человека, которого обманули или у которого украли доступ к счёту. Тревожный сигнал — просьба вернуть их не туда, откуда они пришли, а на другой номер. Вы отправляете чужие деньги дальше по указанию незнакомца и становитесь звеном цепочки: ваши реквизиты могут оказаться в заявлении пострадавшего. Так может выглядеть история тех, у кого карту заблокировали после «ошибочного» перевода; это сценарий, а не статистика.
Правило даёт Банк России: если поступление всё же было, обратитесь в свой банк; банк должен сам вернуть ошибочно зачисленные деньги. Гражданский кодекс на стороне плательщика: получивший деньги без оснований обязан их вернуть (статья 1102 ГК РФ), а проценты начисляются с момента, когда получатель узнал или должен был узнать о неосновательности (пункт 2 статьи 1107). Молчать и тратить нельзя. Возвращать нужно через банк и тому, кто платил.
- Проверьте поступление в приложении банка. Не верьте СМС и звонку.
- Если деньги пришли, не переводите их, не снимайте и не отправляйте дальше. Сообщите в банк сумму, дату и контакт «ошибившегося».
- Напишите заявление и приложите скриншоты переписки.
- На просьбу «вернуть на другой номер» отвечайте отказом: вернёте только через банк на реквизиты, с которых платили.
Ответственность за передачу карты и транзит денег: что изменилось в 2025 году
У получателя, которому платят за реальные услуги, у денег есть основание — договор, и это нужно уметь подтвердить документами: по примечанию 3 к статье 187 УК РФ неправомерной считается операция с деньгами, зачисленными на счёт без предусмотренных законом, иными актами или сделкой оснований. Федеральный закон от 24 июня 2025 года № 176-ФЗ дополнил статью 187 «Неправомерный оборот средств платежей» частями 3–6 и примечаниями. Особого срока вступления в нём нет, поэтому по общему правилу (через десять дней после опубликования) нормы действуют с 5 июля 2025 года. До этого в статье были две части: поддельные платёжные карты и средства, и те же деяния организованной группой.
| Часть | О чём | Наказание по тексту статьи |
|---|---|---|
| 3 | Передача клиентом из корыстной заинтересованности средства платежа или доступа к нему другому лицу для неправомерных операций | Штраф 100–300 тыс. ₽ или в размере дохода за период от трёх месяцев до года; обязательные работы до 480 часов; исправительные работы или ограничение свободы до двух лет; принудительные работы или лишение свободы до трёх лет |
| 4 | Осуществление клиентом из корыстной заинтересованности неправомерных операций по указанию другого лица или в его интересах | Те же санкции, что в части 3 |
| 5 | Приобретение или передача средства платежа или доступа к нему из корыстной заинтересованности лицом, не являющимся стороной договора с банком | Штраф 300 тыс. – 1 млн ₽, либо принудительные работы до четырёх лет, либо лишение свободы до шести лет (со штрафом или без) |
| 6 | Неправомерная операция лицом, не являющимся стороной договора | Принудительные работы до пяти лет либо лишение свободы до шести лет, со штрафом или без |
Для частей 3–5 ключевое слово — «корыстная заинтересованность», то есть вознаграждение или иная выгода. Квалификацию определяют следователь и суд. Примечание 4 даёт шанс втянутым: клиент банка, впервые совершивший преступление по части 3 или 4, освобождается от ответственности, если активно способствовал раскрытию и расследованию и добровольно сообщил о лицах, совершивших другие преступления с использованием предоставленного ему средства платежа.
Практика проста: не передавайте карту и доступ в онлайн-банк, даже за вознаграждение, и не проводите операции по просьбе незнакомцев; предложение «сдать карту в аренду» описывается частью 3 статьи 187, а квалификацию даёт следствие. При вызове в полицию сразу обратитесь к юристу.
Чтобы ограничение не повторилось: статус, отдельный счёт, платёжный код
Профилактика не отменяет проверок банка и ничего не гарантирует. Её цель: чтобы у каждого платежа было понятное основание, а у вас — документы, которые можно показать банку или Банку России за один день.
- Статус. Регулярный доход от услуг получайте как самозанятый или ИП, а не как частное лицо без статуса: для банка и налоговой это основание платежей, для вас — документ в заявлении. Чек по каждому платежу и лимиты разобраны в материале про QR-код для самозанятого; ИП и компаниям способы приёма по СБП описаны в статье про платежи через СБП.
- Отдельный счёт под выручку. Деньги от клиентов лучше держать отдельно от личных расходов: так проще показать происхождение платежей. Но если сведения относятся к вам как клиенту, другие банки тоже получают базу и вправе приостановить ваши карты.
- Комментарий к платежу. Просите клиентов писать, за что платят и когда, если приложение их банка позволяет.
- Никакого чужого транзита. Не принимайте деньги за других, не пересылайте дальше, не отдавайте карту и коды, не возвращайте «ошибочные» переводы на сторонние реквизиты.
Один платёжный код и страница с ценами вместо реквизитов в переписке
Номер карты или телефона, отправленный в мессенджере, живёт вечно: его пересылают, он остаётся в чужих чатах, а платёж по нему приходит без контекста. Страница с ценами и платёжный код решают три задачи: клиент видит, за что платит, у перевода есть назначение, а у вас единое место для реквизитов, которое можно менять без переписки с каждым заказчиком.
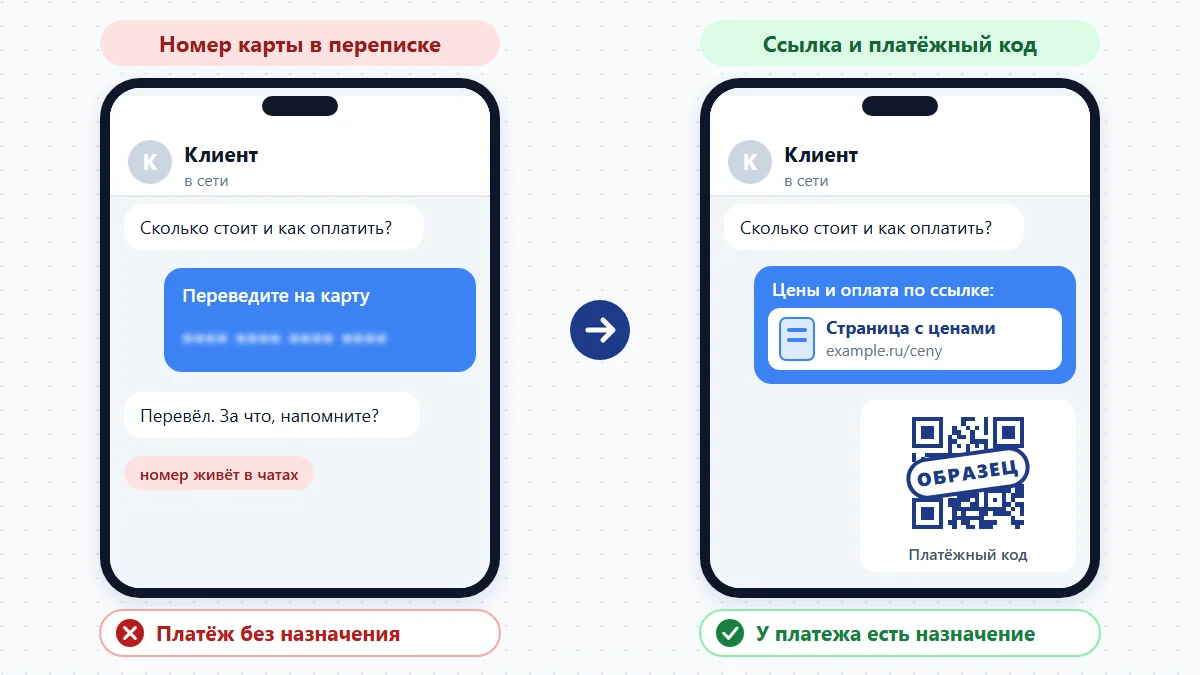
На странице должны быть перечень услуг с ценами и сроками, данные исполнителя (имя или название, статус, ИНН), способ оплаты — ссылка или платёжный код из банковского приложения, а не номер карты, — назначение платежа, порядок возврата и контакты. Собрать её можно в конструкторе мини-сайтов QRkoder: услуги, цены и кнопка со ссылкой на оплату под одним адресом. QR-код на страницу ставят на визитку, наклейку или прайс. Динамический код позволяет сменить адрес без перепечатки, если вы перешли на другой счёт или статус; для ИП и организаций в генераторе есть тип QR «Счёт на оплату» с реквизитами и назначением платежа.
- Соберите страницу: прайс, исполнитель, условия оплаты и возврата.
- Подготовьте платёжный код. Самозанятому — ссылка или код на оплату из приложения банка (если банк даёт такую функцию), ИП — реквизиты расчётного счёта. Формат уточните у банка: часть 20 статьи 8 закона № 161-ФЗ (закон от 23 июля 2025 года № 248-ФЗ) требует от банков давать реквизиты только с универсальным платёжным кодом, а до 1 марта 2027 года меры за штриховой код не применяются (письмо Банка России от 21 августа 2026 года № ИН-03-45/30).
- Поставьте QR на страницу и разместите на визитке, стойке, в подписи письма.
- В переписке отправляйте ссылку, а не номер карты.
- Выдавайте чек по каждому платежу: вместе со страницей и перепиской он образует комплект документов для банка.
Честно о пределах: платёжный код не отменяет анализ банка и не гарантирует, что ограничения не будет. Он наводит порядок: назначение и сумма видны в каждом платеже, а страница и чеки становятся готовыми документами для заявления.
Заблокировали карту за переводы или хотите, чтобы этого не случилось? Соберите QR-код со ссылкой на страницу с ценами и вставьте его в визитку, наклейку или подпись письма.
Создать QR-код бесплатно →ссылка на страницу · динамический код · счёт на оплату
Частые вопросы
Могут ли заблокировать карту за переводы от клиентов, если я ничего не нарушал?
Да, могут, и нарушение для этого не нужно. Часть 11.6 статьи 9 закона № 161-ФЗ связывает приостановку не с вашим поведением, а с тем, что сведения о вашем электронном средстве платежа находятся в базе Банка России. Туда они попадают после проверки получателей, например когда ваш клиент сам пострадал от мошенников и его банк передал информацию о переводе. Поэтому честный получатель оплаты за услуги тоже может оказаться в базе. Если банк ссылается на подозрения по закону № 115-ФЗ, основание другое: он вправе отказать в операции, когда по правилам внутреннего контроля подозревает отмывание доходов. В обоих случаях можно оспорить ограничение, и нужны документы о происхождении денег: договор, акты, чеки, переписка.
За какие переводы могут заблокировать карту и сколько их должно быть?
Числа в нормах нет. Ни закон № 161-ФЗ, ни приказ Банка России № ОД-2506 не называют количество переводов, после которого карту ограничивают. Основание — совпадение реквизитов получателя с базой, сведения из государственной информационной системы, запись во внутреннем перечне банка или возбуждённое уголовное дело (пункты 1.1, 1.2, 1.7 и 1.8 приложения к приказу). Отдельно банк оценивает характер и объём операций по своим правилам и вправе отказать по закону № 115-ФЗ. Поток может сработать как сигнал: «много платежей от незнакомцев и быстрый вывод» похоже на транзит, а тот же поток с комментариями, чеками и договорами — на работу.
Заблокировали карту из-за переводов: что делать в первый день?
Узнайте основание: позвоните в банк или напишите в чат и попросите письменно назвать норму закона и сообщить, есть ли ваши сведения в базе Банка России (по части 9.2 статьи 9 закона № 161-ФЗ банк обязан в день приостановки назвать причину). Не двигайте остаток на чужие реквизиты. Соберите документы по платежам и составьте заявление в банк по образцу выше. Затем подайте заявление об исключении сведений через любой свой банк или Интернет-приёмную Банка России: рассматривается оно не более 15 рабочих дней.
Можно ли пользоваться деньгами, пока карта ограничена?
Можно, но не через карту и приложение. Банк России разъясняет, что человек, чьи сведения находятся в базе, может воспользоваться деньгами и совершить любые банковские операции, обратившись в отделение банка с паспортом. Если банк оставил карту с лимитом, действует ограничение 100 тыс. ₽ в месяц на переводы физическим лицам (часть 11.6 статьи 9); по разъяснению Банка России, платежи организациям и покупки в магазинах и на маркетплейсах лимитом не затронуты. Переводы вам от клиентов в это время тоже могут не проходить: банк плательщика откажет или приостановит платёж.
Сколько длится ограничение и когда придёт решение?
Ограничение действует, пока сведения о вас находятся в базе: так построена часть 11.6 статьи 9 закона № 161-ФЗ. Фиксированного срока хранения сейчас в статьях 9 и 27 нет; с 1 марта 2027 года он появится (год, три года или 180 дней, см. выше). Сократить срок можно заявлением об исключении: Банк России рассматривает его не более 15 рабочих дней (часть 11.10 статьи 9). Банк передаёт заявление не позднее следующего рабочего дня и сообщает вам ответ не позднее следующего рабочего дня после получения. При исключении сведений банк обязан незамедлительно возобновить использование карты и уведомить вас (часть 11.11). Если Банк России отказал, мотивированное решение можно обжаловать в суде; сроки и подсудность уточняйте у юриста.
Банк ограничил карту, а ссылается на 115-ФЗ. Куда обращаться?
Это другая процедура, и заявление в базу Банка России подавать не нужно. По пункту 11 статьи 7 закона № 115-ФЗ банк вправе отказать в операции, если по правилам внутреннего контроля у него возникли подозрения. Вы вправе представить банку документы и сведения, объясняющие операции: договоры, акты, чеки, выписки, подтверждение налогового статуса. Банк обязан рассмотреть их и сообщить результат не позднее семи рабочих дней (пункт 13.4 статьи 7). Если банк сообщил, что основания не устранены, можно обратиться в межведомственную комиссию при Банке России (пункт 13.5 той же статьи); её общий срок рассмотрения не превышает двадцати рабочих дней со дня обращения.
Мне перевели деньги по ошибке и просят вернуть. Возвращать самому?
Не самому и не на другие реквизиты. Сначала проверьте поступление в приложении банка: СМС о зачислении подделывают. Если деньги пришли, обратитесь в свой банк и сообщите об этом: по разъяснению Банка России, банк должен сам вернуть ошибочно зачисленные деньги. Статья 1102 Гражданского кодекса обязывает вернуть имущество, полученное без оснований, а пункт 2 статьи 1107 предусматривает проценты с момента, когда получатель узнал о неосновательности. Возврат «на другую карту по просьбе звонившего» делает вас звеном цепочки: если за это обещано вознаграждение, действия могут подпасть под часть 4 статьи 187 УК РФ (операции по указанию другого лица из корыстной заинтересованности), а квалификацию даёт следствие. Не отправляйте деньги дальше и не снимайте наличные, пока банк не ответил.
Автор материала
Андрей СамойловЭксперт по QR-кодам и SaaS-маркетингу. 10 лет в SaaS, маркетинге и ИТ.
Разбирает, как QR-коды работают в реальном бизнесе: от требований к печати и размеру модуля до аналитики сканирований и офлайн-атрибуции. Отвечает за блог и глоссарий QRkoder.
Об авторе и все материалы