Снять наличные по QR-коду: как работает выдача без карты
11 мин чтения
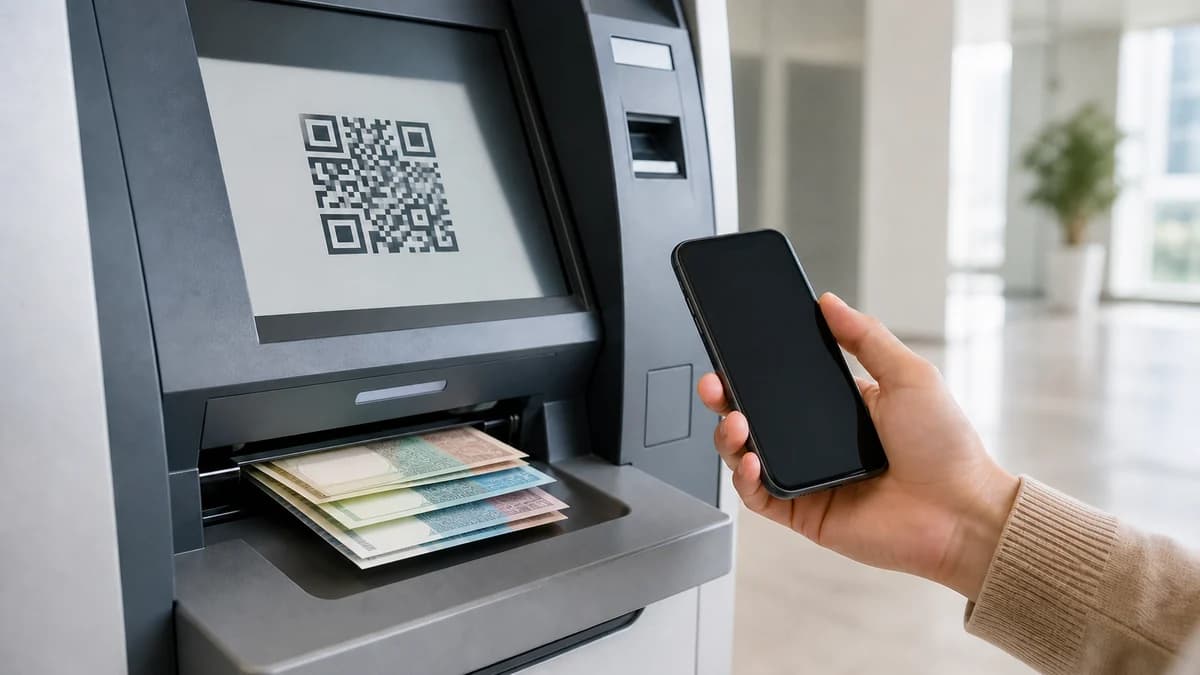
Снятие наличных по QR-коду выглядит так: банкомат рисует код на экране, вы наводите на него камеру в приложении банка, подтверждаете сумму — и купюры выезжают из лотка. Пластик лежит дома, ПИН вы не набираете. Ниже — механика сценария, порядок действий для клиента любого банка, лимиты, комиссии, безопасность и типовые сбои.
Что происходит, когда банкомат показывает QR
Код на экране не содержит ни денег, ни реквизитов карты. Это одноразовый идентификатор сессии: внутри номер устройства и метка времени, срок жизни — десятки секунд. Приложение, распознав код, отправляет на сервер связку «этот клиент — этот банкомат», сервер проверяет живую авторизованную сессию и открывает на устройстве вашу операцию. Команда на выдачу купюр уходит от процессинга к банкомату по защищённому каналу, а не «из QR-кода».
- Посторонний ничего не сделает с кодом на экране. Без вашей авторизованной сессии он бесполезен — мошенники поэтому и подсовывают собственный код вместо настоящего.
- Код живёт секунды. Снимок, сделанный вчера или у другого банкомата, не сработает: сервер сверяет время и номер устройства.
- Нужны два канала связи. Банкомат — с процессингом, телефон — с интернетом. Порвётся любое звено, и сценарий не запустится.
Часть банков реализует безкарточное снятие внутри своей сети, часть подключается к межбанковской схеме на базе Системы быстрых платежей, где банкомат одного участника выдаёт деньги клиенту другого — но только если режим подключили обе стороны. И ещё: настоящий код всегда нарисован на экране и обновляется, а наклейка на корпусе или объявление рядом — это не банкомат предлагает вам снять деньги.
QR, NFC и цифровой код: чем сценарии отличаются
Безкарточное снятие существует в трёх вариантах, и они не взаимозаменяемы.
| Способ | Что нужно | Слабое место |
|---|---|---|
| QR-код | Банкомат с поддержкой сценария, приложение банка, интернет на телефоне | Не читается засвеченный или поцарапанный экран, нужен мобильный интернет |
| NFC | Бесконтактный считыватель на банкомате, телефон с NFC, токенизированная карта | На iPhone российские банковские приложения не имеют доступа к NFC-модулю; ПИН обычно всё равно набирается |
| Цифровой код | Одноразовый код из приложения, вводится на клавиатуре | Короткий срок жизни, получить код без интернета тоже нельзя |
NFC быстрее, когда всё совпало: свежий банкомат со считывателем и Android с настроенным платёжным приложением. QR берёт охватом — камера есть у любого смартфона, экран есть у любого банкомата, поэтому сценарий раскатывается дешевле, чем замена считывателей; владельцам iPhone в России он фактически заменяет бесконтактное снятие. Цифровой код — запасной вариант, когда камера не ловит.
От снятия картой все три способа отличает одно: картоприёмник не задействован, накладку-скиммер ставить некуда, а ПИН в QR-сценарии обычно не набирается — подтверждение проходит внутри приложения.
Как снять наличные по QR-коду: пошаговый алгоритм
Порядок одинаков почти во всех банках, отличаются только названия пунктов меню.
- Найдите подходящий банкомат. Откройте в приложении карту устройств и включите фильтр по снятию без карты — не все модели поддерживают сценарий.
- Выберите на банкомате снятие без карты. На приветственном экране это пункт вида «Снять по QR», «Снятие без карты» или «Оплата и снятие по коду». У части устройств код показан сразу на заставке.
- Откройте сканер внутри приложения банка. Именно внутри: не системную камеру, не сторонний сканер, не браузер. Иконка сканера обычно вынесена на главный экран или в раздел платежей.
- Наведите камеру на экран. Держите телефон в 15–25 см перпендикулярно экрану. Через 1–3 секунды приложение покажет банк и номер устройства — сверьте с тем, что перед вами.
- Укажите счёт и сумму. Сумма должна быть кратна номиналам в кассетах: если минимальная купюра 100 рублей, 1 250 рублей банкомат не выдаст. На экране подтверждения проверьте итог с комиссией.
- Подтвердите операцию. Приложение запросит биометрию или код доступа, после чего банкомат отсчитает купюры. Заберите деньги сразу: невостребованные купюры устройство втягивает обратно, обычно через 20–30 секунд.
- Сохраните чек. Бумажный чек печатается не всегда, зато операция остаётся в истории приложения — этого достаточно для любого разбирательства.
Процедура занимает меньше минуты. Если вы отвлеклись и сессия истекла, банкомат вернётся на стартовый экран: запросите новый код, деньги при этом не списываются.
Сбербанк, Т-Банк, ВТБ, Альфа-Банк: где искать функцию
Ни один банк не гарантирует поддержку на всём парке устройств: старые модели дорабатываются прошивками, партнёрские банкоматы живут по правилам своего владельца. Ориентир ниже — про то, где смотреть, а не про то, что обязано работать в конкретной точке.
Сбербанк. Крупнейшая сеть устройств в стране и один из первых массовых сценариев безкарточной выдачи: на экране банкомата снятие без карты вынесено в отдельный пункт, сканер в приложении лежит на главной. Расположение кнопок банк регулярно перерисовывает — актуальный разбор интерфейса собран в материале про QR-код Сбербанка.
Т-Банк. Банк вырос из модели без отделений, поэтому безкарточные операции для него профильные, а сеть выдачи сильно опирается на партнёрские банкоматы. Отсюда типичная жалоба: у одного устройства снятие по коду проходит, у соседнего пункта меню нет. Детали интерфейса — в статье про QR-код Т-Банка.
ВТБ. Сканер вынесен в основное меню мобильного банка, а сеть устройств последние годы активно обновлялась, включая межбанковские сценарии выдачи. Проверить проще на самом банкомате: есть на приветственном экране пункт снятия без карты — функция раскатана.
Альфа-Банк. Безкарточная выдача заявлена и в приложении, и на собственных устройствах, поддержка зависит от модели банкомата. Надёжнее один раз проверить банкомат рядом с домом и запомнить точку, чем каждый раз полагаться на удачу.
Универсальная проверка занимает полминуты: наберите в поиске приложения «снять» или «банкомат». Подключённая функция выпадет первой строкой. Нет результата — значит, сценарий у вашего банка либо не запущен, либо называется иначе и живёт за иконкой сканера.
Лимиты и комиссии: сколько можно снять и во сколько это обойдётся
Способ идентификации на тариф не влияет — деньги считаются так же, как при снятии картой. Но у безкарточных операций часто действует отдельный лимит, и он бывает ниже карточного.
- Суточный и месячный лимит устанавливает банк. Он зависит от тарифа, статуса клиента и типа счёта, а не от банкомата. Цифры ищите в разделе лимитов приложения — там же их обычно можно изменить.
- Ограничение самого устройства. Банкомат выдаёт конечное число купюр за операцию и только номиналами из кассет. Крупную сумму разумнее заказать в отделении, чем дробить на пять подходов.
- Своя сеть обычно без комиссии в пределах бесплатного лимита. Сверх него удерживается процент от суммы, нередко с минимальным порогом в рублях.
- Чужой банкомат почти всегда дороже. Иногда комиссию берёт владелец устройства, иногда ваш банк, иногда обе стороны сразу.
- Кредитная карта — отдельная история. Снятие наличных с кредитки почти всегда идёт с комиссией и повышенной ставкой, а льготный период на такие операции, как правило, не распространяется.
Почему у чужого банкомата дороже, если купюры одинаковые: каждое устройство — это аренда места, инкассация, страховка и связь. Владелец возвращает расходы через межбанковское вознаграждение за выдачу, и оно по цепочке доходит до клиента.
Надёжный источник цифр один — экран подтверждения в приложении: до нажатия кнопки там показана итоговая сумма списания вместе с комиссией. Читайте его, а не тарифную таблицу трёхлетней давности из поиска: после подтверждения операции оспорить удержанную комиссию не выйдет.
Безопасность: чужой QR, наклейки и системная камера
Главное правило: код с банкомата сканируется только сканером внутри приложения банка. Системная камера не отличает идентификатор сессии от ссылки — она видит любой QR как адрес и открывает браузер. На это и рассчитан квишинг: поддельный код ведёт на копию банковской страницы, где просят логин, пароль и код из СМС. Настоящее снятие браузер не открывает вообще, весь диалог остаётся внутри приложения — механика подмены и способы проверки разобраны в материале о проверке безопасности QR-кода.
Признаки, при которых операцию нужно прервать:
- Код наклеен на корпус, на стекло или напечатан на объявлении «банкомат работает по новой схеме». Настоящий код рисуется на экране и обновляется.
- QR частично перекрыт наклейкой поверх экрана — способ подменить изображение, не трогая устройство.
- После сканирования запрашивают полный номер карты, CVC, ПИН или код из СМС «для отмены операции». Ни один банк такого не делает.
- Приложение вместо экрана снятия открыло браузер или незнакомую страницу входа.
- Рядом стоит доброжелательный незнакомец с просьбой отсканировать его код: «карта не читается, помогите снять». Чужой код в вашем приложении — это операция по вашему счёту.
Плюс сценария в том, что карта не вставляется в приёмник, а ПИН не набирается: скиммеры и накладные клавиатуры против него бессильны. Минус в том, что телефон с открытой банковской сессией теперь и есть ваша карта. Отсюда гигиена: блокировка экрана и биометрия обязательны, а звонить при подозрениях нужно по номеру с оборота карты или из приложения — но не по телефону с объявления на банкомате.
Когда не работает: восемь причин и что делать
- Банкомат не поддерживает функцию. Старая модель или необновлённое ПО: пункта в меню нет. Решение — карта устройств в приложении с фильтром по безкарточному снятию.
- Экран бликует или поцарапан. Днём у витрины и под потолочной лампой код теряет контраст. Смените угол, прикройте экран ладонью от прямого света.
- Виновата камера телефона. Заляпанный объектив, толстая плёнка или сползший чехол ломают фокус. Протрите объектив — помогает чаще, чем кажется.
- Нет мобильного интернета. Банкоматы часто стоят в переходах, паркингах и глубине торговых центров. Отойдите к выходу; публичный Wi-Fi для банковских операций — плохая идея.
- Устаревшая версия приложения. Сканер снятия появляется только в свежих сборках, а обновлять банковские приложения в России бывает неудобно. Проверьте версию дома.
- Истёк срок жизни кода. Пока вы искали телефон, сессия закрылась. Запросите новый код — деньги при этом не списываются.
- Ограничения по счёту. Исчерпан лимит, счёт заблокирован, карта на перевыпуске, не хватает средств с учётом комиссии. Приложение обычно называет причину прямым текстом.
- Банкомат занят или пуст. Инкассация, отсутствие нужных номиналов, техническая пауза. Выдача блокируется независимо от способа идентификации.
Отдельная ситуация — деньги списались, а купюры не выехали. Не отходите от устройства: зафиксируйте номер банкомата, адрес, время до минуты, сумму и сфотографируйте сообщение на экране. Дальше — обращение в свой банк через чат приложения или по телефону, даже если банкомат чужой: запрос владельцу устройства направит ваш банк. Возврат проходит после сверки кассет при инкассации — излишек наличных подтверждает, что выдачи не было. Срок разбирательства определяется правилами банка, обычно до тридцати дней, по чужой сети дольше.
Снятие для бизнеса и по доверенности
Бизнес. Безкарточное снятие с расчётного счёта доступно в бизнес-приложениях части банков и обычно опирается на корпоративную карту, привязанную к счёту. Экономика здесь другая: тариф на выдачу наличных с расчётного счёта выше розничного и часто зависит от назначения — зарплата, хозяйственные нужды, закупка у физлиц. Банк вправе запросить документы в рамках антиотмывочного контроля, и для крупных сумм такой запрос — норма.
Доверенность. Снятие по QR привязано к учётной записи, то есть операцию выполняет владелец счёта со своего устройства. Передавать доверенному лицу телефон, логин или код доступа нельзя: договор банковского обслуживания это запрещает, и при спорной операции банк откажет в возмещении именно по этому основанию. Легальные варианты прежние: дополнительная карта на имя доверенного лица, доверенность на распоряжение счётом, обычный перевод тому, кто пойдёт за наличными. Пожилым родственникам чаще удобнее допкарта с лимитом — она работает и в банкоматах без QR-сценария.
Частые вопросы
Можно ли снять наличные по QR-коду без карты?
Да, в этом и смысл сценария: пластик остаётся дома, а идентификация проходит через приложение банка. Счёт или карта всё равно должны быть активны — код не создаёт деньги, он лишь связывает банкомат с вашей учётной записью. Нужны три вещи: банкомат с поддержкой безкарточной выдачи, свежая версия приложения с активной авторизацией и интернет на телефоне. Если карта на перевыпуске, счёт заблокирован или исчерпан суточный лимит, снятие не пройдёт так же, как не прошло бы с пластиком. Функция доступна в приложениях ряда банков — проверьте в своём: обычно она называется «Снять наличные» или «Снятие без карты» и живёт рядом с иконкой сканера.
Как снять наличные по QR-коду в Т-Банке или Тинькофф
Схема одинакова во всех банках: на банкомате выбираете снятие без карты, устройство рисует код на экране, вы открываете сканер внутри приложения, подтверждаете счёт и сумму, забираете купюры. У Т-Банка сканер вынесен на видное место, а сеть выдачи заметно опирается на партнёрские банкоматы — и у партнёрских поддержка сценария бывает разной, поэтому у одного устройства всё срабатывает, а у соседнего пункта меню нет. Ориентируйтесь на карту банкоматов в приложении с фильтром по функциям и на подсказки на экране самого устройства: названия пунктов и расположение кнопок банки меняют от версии к версии.
Берут ли комиссию за снятие наличных по QR-коду?
Способ идентификации на тариф не влияет: комиссия считается так же, как при снятии картой. В своей сети в пределах бесплатного лимита её обычно нет; в чужой берут — иногда владелец банкомата, иногда ваш банк, иногда обе стороны сразу. Отдельная история — кредитная карта: снятие наличных почти всегда идёт с комиссией и повышенной ставкой, а льготный период на такие операции, как правило, не распространяется. Цифры устанавливает банк и меняет без вашего участия, поэтому смотрите экран подтверждения в приложении: там итоговая сумма списания вместе с комиссией.
Безопасно ли сканировать QR-код на банкомате?
Безопасно при двух условиях. Первое: код нарисован на экране банкомата, а не наклеен на корпус, стекло или бумажку рядом. Настоящий идентификатор динамический и обновляется каждые несколько десятков секунд, наклейка — нет, и это главный признак подмены. Второе: вы сканируете код сканером внутри приложения банка, а не системной камерой. Камера видит в любом QR ссылку и открывает браузер — на это и рассчитан квишинг с копией банковской страницы. Настоящее снятие никогда не запрашивает после сканирования полный номер карты, CVC, ПИН или код из СМС для отмены операции: появился такой запрос — прервите операцию и позвоните в банк по номеру с оборота карты.
Банкомат не выдал деньги, а списание прошло — что делать?
Не отходите от устройства и зафиксируйте номер банкомата с корпуса или экрана, адрес, время до минуты и сумму, сфотографируйте сообщение об ошибке, сохраните уведомление о списании. Дальше — обращение в свой банк через чат приложения или по телефону: если банкомат чужой, заявление всё равно подаётся своему банку, он направит запрос владельцу устройства. Деньги возвращают после сверки кассет при инкассации — излишек наличных подтверждает, что купюры не выдавались. Срок разбирательства задаётся правилами банка и обычно занимает до тридцати дней, по чужой сети дольше. Если купюры выехали, но вы не успели их забрать и банкомат втянул их обратно, порядок такой же.
Свой QR-код — за минуту
Банкоматы используют QR как идентификатор сессии. Бизнес может использовать его как канал.
Создать QR-код →без регистрации · PNG и SVG · статический код бесплатно
Автор материала
Андрей СамойловЭксперт по QR-кодам и SaaS-маркетингу. 10 лет в SaaS, маркетинге и ИТ.
Разбирает, как QR-коды работают в реальном бизнесе: от требований к печати и размеру модуля до аналитики сканирований и офлайн-атрибуции. Отвечает за блог и глоссарий QRkoder.
Об авторе и все материалы