QR-код ВТБ — оплата, перевод на карту, банкомат и Китай
13 мин чтения
За словом «QR» у ВТБ прячется восемь разных сервисов — от оплаты на кассе до снятия наличных без карты и платежей в китайских лавках, где на прилавке лежит замусоленная наклейка. Половина из них живёт в разных углах ВТБ Онлайн, и клиенты честно не знают, что они существуют. Разбираем по сценариям: что где включается, кто кого сканирует и где банк ставит лимиты.
Карта QR-функций ВТБ: восемь сценариев
Первое, что стоит уложить в голове: в одних сценариях сканируете вы, в других — сканируют вас. От этого зависит, где искать кнопку.
| Сценарий | Где включается | Кто сканирует | Ключевое ограничение |
|---|---|---|---|
| Оплата покупки на кассе | ВТБ Онлайн → сканер | вы — код продавца | кэшбэк не начисляется |
| Квитанция ЖКХ, штраф, налог | Платежи → оплата по QR | вы — код на бумаге | реквизиты подставляются сами |
| Получить перевод на карту | Переводы → по QR-коду | отправитель — ваш код | лимиты СБП на стороне плательщика |
| Оплата в Китае | ВТБ Онлайн, сканер | вы — код продавца | до 70 000 ₽ на операцию |
| Снять наличные | банкомат → без карты | вы — код с экрана банкомата | суточный лимит по типу карты |
| Внести наличные | банкомат → без карты | вы — код с экрана | лимит внесения ниже лимита снятия |
| Вход в веб-версию | online.vtb.ru → вход по QR | вы — код на экране ПК | код живёт около минуты |
| Приём оплаты бизнесом | ВТБ Бизнес → СБП | покупатель — ваш код | нужен расчётный счёт |
Отдельного пункта меню «QR-коды» в приложении нет — сканер вызывается иконкой на главном экране и дублируется внутри разделов «Платежи» и «Переводы». Одна и та же камера распознаёт и платёжный код магазина, и квитанцию, и код банкомата.
Оплата по QR в ВТБ Онлайн: коротко о механике
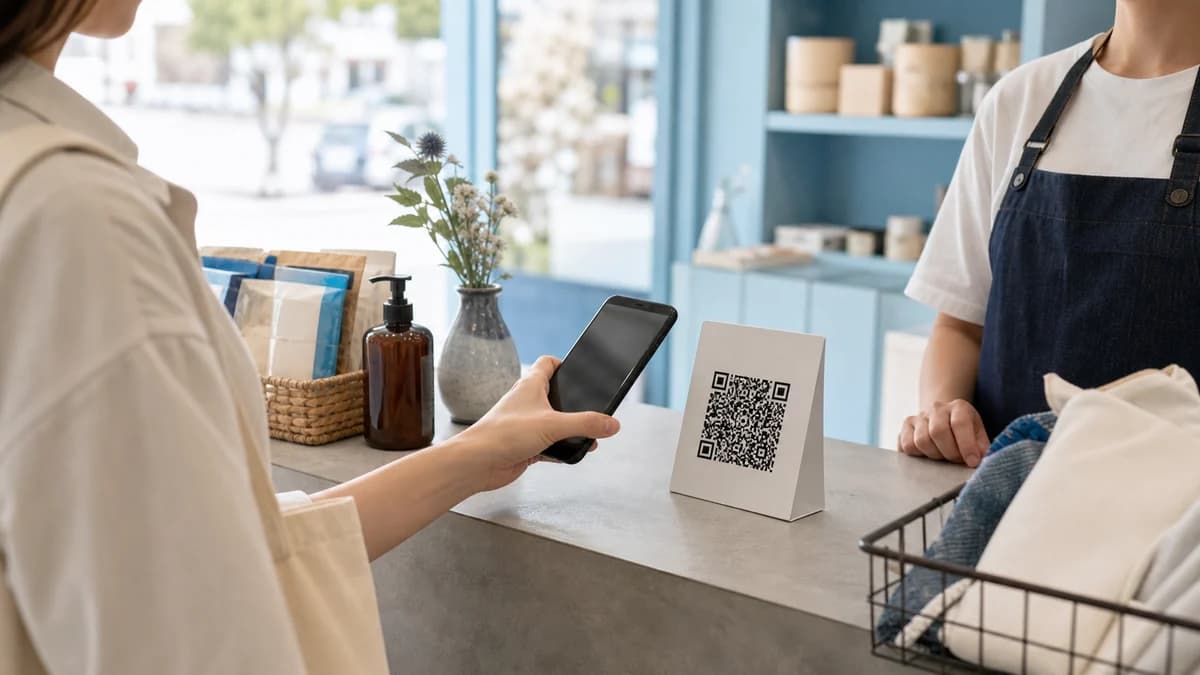
Схема одинакова для всех банков — участников СБП: открываете приложение, вызываете сканер, наводите камеру на код продавца, проверяете название магазина и сумму, подтверждаете. Деньги уходят со счёта напрямую на счёт продавца за считаные секунды, комиссии для покупателя нет, карта при этом вообще не участвует в операции. Особенности ВТБ ровно две: суточные лимиты зависят от статуса клиента и уровня идентификации, а бонусы за такие покупки не начисляются. Пошаговый разбор с типичными ошибками — в отдельном материале: как оплатить по QR-коду покупателю.
QR-код карты ВТБ: перевод без номера телефона
Запрос «QR-код карты ВТБ» обычно означает не картинку на пластике — её там нет, — а код для получения денег. ВТБ поддерживает переводы физлицам по QR через СБП: получатель формирует код в приложении, отправитель сканирует его камерой своего банка и подтверждает перевод.
Порядок такой: раздел «Переводы» → перевод по QR-коду → выбрать счёт зачисления → при желании зафиксировать сумму → показать код с экрана или отправить картинкой. Плательщику не нужны ни номер телефона, ни выбор банка-получателя из списка — всё зашито в код. Номер телефона при этом можно скрыть, и это главный практический смысл: продавцу на «Авито» или незнакомому человеку в чате вы не отдаёте контакт, привязанный к мессенджерам и десятку сервисов.
Экономика на стороне отправителя. По правилам СБП переводы другим людям бесплатны в пределах 100 000 ₽ в месяц, сверх лимита банк удерживает до 0,5%, но не более 1 500 ₽ за операцию. Переводы между собственными счетами в разных банках не тарифицируются в существенно большем объёме. Точные значения смотрите в тарифах на момент операции — банки их пересматривают.
Где такой код удобен: сбор денег на общий подарок, оплата репетитору, расчёт за товар с рук, чаевые мастеру. Где он неуместен — в регулярном приёме выручки: код физлица не даёт ни чека, ни корректного налогового учёта, а систематические поступления от посторонних людей на личную карту привлекают внимание банковского комплаенса.
Оплата по QR в Китае через ВТБ Онлайн
Самый интересный сервис из всей линейки. В мае 2026 года ВТБ включил оплату по QR-коду в Китае прямо из ВТБ Онлайн — без регистрации в китайских кошельках, без местной симки в качестве обязательного условия и без карты UnionPay. До Китая банк обкатал схему во Вьетнаме, Египте, Киргизии и Таджикистане и заявлял о планах довести географию примерно до десяти стран.
Условия на момент запуска
Списание идёт в рублях с автоматической конвертацией в юани по курсу банка на момент операции — не по курсу ЦБ. Собственную комиссию за такие платежи банк не берёт, лимит одной операции заявлен на уровне 70 000 ₽. Сервис работает по всей стране, включая небольшие города: китайский эквайринг устроен так, что QR принимает и сетевой супермаркет, и лоток с фруктами. Цифры и сама доступность сервиса меняются — итоговую сумму списания приложение показывает до подтверждения, а актуальные лимиты стоит проверить в ВТБ Онлайн перед поездкой.
Кто кого сканирует: две схемы китайских касс
В Китае сосуществуют два типа платёжных кодов, и путаница между ними — главная причина ступора на кассе.
Код продавца (merchant-presented). Наклейка на прилавке, табличка у кассы или код на экране терминала. Сканируете вы. У мелкой торговли код статический: сумму покупатель вводит вручную, а стоящий рядом динамик вслух объявляет поступление — так продавец понимает, что деньги пришли. В сетях код динамический: сумма уже зашита, вводить ничего не нужно. Российское приложение работает именно по этой схеме — вы сканируете чужой код.
Код покупателя (consumer-presented). Обратный сценарий: человек показывает код из Alipay или WeChat Pay, кассир проводит по нему ручным сканером. Этот вариант завязан на китайский кошелёк с привязанным средством платежа, и туристу из России он доступен только через отдельную регистрацию в самом кошельке — банковское приложение здесь не помогает.
Через какую именно платёжную сеть проходит транзакция ВТБ, банк публично не раскрывает, и клиенту это, по сути, безразлично: со стороны продавца операция выглядит как обычный приём QR-платежа, со стороны клиента — как списание в рублях.
Что подготовить до вылета
Приложение установить и обновить дома: скачать или обновить российский банковский клиент за границей может не получиться. Дальше — работающий мобильный интернет, роуминг или eSIM, купленная заранее: без сети платёж не пройдёт, а бесплатный Wi-Fi в китайских заведениях часто требует подтверждения по местному номеру. Разумно везти наличные юани на первые сутки и не рассчитывать, что QR закроет все ситуации: оплата внутри приложений такси, доставки и мини-программ WeChat, покупки на китайских маркетплейсах и переводы физлицам через банковский сканер не проходят. И финальная оговорка, которая экономит нервы: работоспособность конкретных карт и счетов за рубежом зависит от текущих ограничений, поэтому статус сервиса проверяйте у банка непосредственно перед поездкой, а не по статье трёхмесячной давности.
QR банкомата ВТБ: снять и внести наличные без карты
Сценарий, ради которого стоит держать приложение на телефоне даже с полным кошельком карт. В банкомате выбираете операции без карты, на экране появляется QR-код, сканируете его камерой в ВТБ Онлайн, в приложении выбираете карту и сумму, подтверждаете биометрией или кодом — банкомат выдаёт купюры и чек. Внесение работает зеркально: сканируете код, выбираете счёт зачисления, кладёте деньги в приёмник, проверяете сумму на экране и подтверждаете.
Лимиты банк привязывает к продукту. По условиям сервиса на сайте ВТБ суточное снятие — 100 000 ₽ для Мультикарты, 300 000 ₽ для Привилегии и 500 000 ₽ для Прайм+; внесение — 30 000 ₽, 50 000 ₽ и 300 000 ₽ соответственно. Тарифы пересматриваются, поэтому цифры перед крупной операцией лучше сверить в приложении.
Что это даёт помимо удобства. Карта физически не попадает в картоприёмник — скиммеры и накладки на клавиатуру обходят вас стороной, ПИН-код вы нигде не набираете. Работает с цифровыми картами, у которых пластика нет в принципе. Ограничения тоже прямые: сценарий действует в банкоматах ВТБ с поддержкой этой функции, телефону нужен интернет, а QR на экране живёт около минуты и затем обновляется. Правило безопасности одно и жёсткое: легитимный код показывается только на экране банкомата. Наклейка с QR на корпусе, на стекле или на стене рядом — всегда мошенническая, сканировать её нельзя.
Вход в ВТБ Онлайн по QR-коду
Веб-версия на online.vtb.ru умеет пускать без логина и пароля. Выбираете вход по QR-коду, на экране компьютера появляется картинка, открываете сканер в мобильном приложении, наводите камеру, подтверждаете вход на телефоне. Логин, УНК и пароль набирать не нужно — что заодно снимает риск кейлоггера и подглядывания через плечо в коворкинге.
Технически в коде нет ни денег, ни персональных данных: это одноразовый идентификатор браузерной сессии со сроком жизни в районе минуты. Подтверждение в приложении связывает эту сессию с вашим доверенным устройством — тот же принцип, что в Telegram Desktop и WhatsApp Web. Отсюда и вектор атаки: мошенник открывает страницу входа у себя, присылает вам скриншот кода в мессенджере или диктует по телефону просьбу «отсканировать код для подтверждения» — и получает доступ к вашему кабинету. Правило простое: вы сканируете только тот код, который сами открыли в браузере на своём экране. Чужой скриншот, ссылка из чата, экран консультанта — никогда. На общедоступном компьютере после работы обязательно завершайте сессию кнопкой выхода, а не закрытием вкладки.
Кэшбэк по QR: почему его нет
Оплата по QR-коду через СБП не приносит бонусов, и это не жадность конкретного банка, а математика. Кэшбэк финансируется из комиссии, которую платит продавец: при карточном эквайринге это 1,5–2,5% от чека, часть уходит банку-эмитенту и возвращается клиенту бонусами. В СБП комиссия торговой точки — 0,4–0,7%, делить там почти нечего.
Практический вывод: покупки в категориях с повышенным кэшбэком выгоднее проводить картой или платёжным стикером, а QR оставлять для случаев, когда карты нет под рукой или продавец даёт скидку за оплату по коду. Считается это в лоб. Чек 5 000 ₽ при кэшбэке 5% — это 250 ₽ бонусами, скидка продавца в 3% даёт 150 ₽, карта выигрывает. При базовом кэшбэке 1% (50 ₽) та же скидка выгоднее втрое. Отдельные промоакции с бонусами за платежи по QR банки периодически запускают — условия смотрите в приложении на момент покупки.
ВТБ Бизнес: приём оплаты по QR
Для ИП и компаний QR — способ принимать безналичную выручку без терминала. Подключается через СБП: банк выдаёт статический код на наклейку или тейбл-тент, динамический код формируется на кассе или в мобильном приложении ВТБ Бизнес под конкретную сумму. Комиссия для торговой точки в СБП — до 0,7%, конкретная ставка зависит от вида деятельности, для льготных категорий она ниже. Деньги приходят на расчётный счёт практически сразу, без ожидания расчётного дня, как в классическом эквайринге.
Три вещи, на которых спотыкаются чаще всего. Первая: онлайн-касса по 54-ФЗ обязательна и при оплате по QR — код не заменяет фискальный чек. Вторая: приём выручки на личную карту по коду перевода физлицу дешевле, но это прямой путь к вопросам от банка и налоговой. Третья: рядом с платёжным кодом почти всегда стоит поставить второй, неплатёжный — на меню, отзывы или программу лояльности. Для него нужен динамический QR-код, у которого ссылку можно поменять без перепечатки наклеек и табличек.
Универсальный код НСПК с 1 сентября 2026
Правила игры на кассах меняются. По 248-ФЗ вместо разрозненных банковских кодов вводится единый платёжный QR, который формирует НСПК. С 1 сентября 2026 года подключиться обязаны системно значимые банки — ВТБ входит в этот перечень — и крупные торговые сети с выручкой свыше 120 млн ₽ в год; с сентября 2027-го требование распространяется на банки с универсальной лицензией, с сентября 2028-го — на остальные кредитные организации.
Для покупателя изменение косметическое и приятное: на кассе один код вместо частокола наклеек разных банков, а способ оплаты — СБП, карта или цифровой рубль — выбирается уже в своём приложении после сканирования. Для бизнеса важнее другое: код перестаёт быть привязкой к конкретному банку-эквайеру, и менять провайдера становится проще. Подробности механики — в справке про единый QR НСПК.
Частые вопросы
Где в ВТБ Онлайн найти сканер QR-кода?
Отдельного пункта меню с названием «QR» в приложении нет, и это сбивает с толку. Сканер вызывается иконкой на главном экране — обычно она стоит рядом со строкой поиска или в верхнем углу. Эта камера универсальная: распознаёт платёжный код магазина, квитанцию ЖКХ со штрихами реквизитов, код на экране банкомата и код входа в веб-версию. Второй путь — раздел «Платежи», внутри него пункт оплаты по коду или по квитанции. Третий — раздел «Переводы», где сканер используется для перевода по коду получателя. Если иконки нет вообще, обновите приложение: заграничные QR-платежи и часть сценариев доступны только в актуальных версиях. Названия пунктов банк периодически меняет при редизайне интерфейса, но логика остаётся прежней.
Как оплатить по QR-коду в Китае картой ВТБ?
Картой в привычном смысле — никак: платёж проходит из приложения, а не пластиком. С мая 2026 года ВТБ Онлайн умеет оплачивать покупки в Китае по коду продавца. Открываете сканер, наводите камеру на наклейку у кассы или на экран терминала, при статическом коде вводите сумму в юанях, проверяете итог и подтверждаете. Списание идёт в рублях с автоматической конвертацией по курсу банка, собственную комиссию банк не берёт, лимит одной операции заявлен на уровне 70 000 ₽. Регистрация в Alipay или WeChat Pay не требуется — в этом главное отличие от туристических схем с китайскими кошельками. Нужен работающий мобильный интернет: роуминг или заранее купленная eSIM. Доступность сервиса и лимиты меняются, поэтому статус проверяйте в приложении непосредственно перед поездкой и держите запас наличных юаней.
Почему за оплату по QR не начисляется кэшбэк ВТБ?
Потому что бонусы платятся из комиссии продавца, а в QR-платеже её почти нет. При оплате картой торговая точка отдаёт эквайеру 1,5–2,5% от чека, часть этой суммы возвращается клиенту кэшбэком. Платёж по коду идёт через СБП напрямую со счёта на счёт, комиссия для бизнеса — 0,4–0,7%, и делить в ней нечего. Отсюда практическая стратегия: покупки в категориях с повышенным процентом проводите картой или стикером, а QR используйте, когда карты нет под рукой или продавец даёт скидку за оплату по коду. Арифметика простая: 5% кэшбэка с чека 5 000 ₽ — это 250 ₽, скидка 3% — 150 ₽, карта выгоднее. При базовом кэшбэке 1% выгоднее уже скидка. Разовые промоакции с бонусами за СБП банки запускают, условия смотрите в приложении.
Можно ли снять деньги по QR в банкомате другого банка?
Нет. Сценарий со сканированием кода работает только в банкоматах ВТБ, поддерживающих операции без карты, — код генерирует сам банкомат, и подтверждается он в приложении того же банка. В чужих банкоматах доступны другие способы получить наличные без пластика: одноразовый код на снятие, если такую услугу поддерживает ваш банк, или оплата телефоном там, где у банкомата есть NFC-модуль. Суточные лимиты на снятие по коду ВТБ привязывает к продукту: 100 000 ₽ по Мультикарте, 300 000 ₽ по Привилегии, 500 000 ₽ по Прайм+, лимиты внесения ниже. Значения банк пересматривает, поэтому перед крупной операцией сверяйтесь с тарифами. И правило безопасности: легитимный QR показывается только на экране банкомата, наклейку на корпусе сканировать нельзя ни при каких обстоятельствах.
Безопасно ли входить в ВТБ Онлайн по QR-коду?
Сам механизм безопаснее пароля: в коде нет ни денег, ни персональных данных, это одноразовый идентификатор браузерной сессии со сроком жизни около минуты. Подтверждение приходит на ваш телефон, набирать логин и пароль не нужно, а значит, их не перехватит кейлоггер на чужом компьютере и не подсмотрит сосед. Риск лежит в другой плоскости — социальная инженерия. Мошенник открывает страницу входа у себя, присылает вам скриншот кода в мессенджере или просит по телефону отсканировать код «для подтверждения личности», и после вашего подтверждения получает доступ к кабинету. Правило одно: вы сканируете только тот код, который сами открыли в браузере на своём экране. Чужие скриншоты, ссылки из чатов и экраны консультантов — никогда. На общем компьютере завершайте сессию кнопкой выхода.
Нужна ли онлайн-касса, если ИП принимает оплату по QR через ВТБ?
Да. Приём оплаты по коду через СБП — обычный безналичный расчёт с покупателем, и требования 54-ФЗ на него распространяются в полном объёме: нужна зарегистрированная касса и выдача чека, бумажного или электронного. QR-код не является заменой фискального документа. Исключение — самозанятые на НПД: они формируют чек в приложении «Мой налог», касса им не нужна. Отдельно про соблазн принимать выручку на личную карту через код перевода физлицу: комиссии там нет, но систематические поступления от посторонних людей приводят к вопросам по 115-ФЗ, блокировке операций и налоговым доначислениям. Правильная конфигурация для бизнеса — расчётный счёт плюс подключённый приём по СБП с комиссией до 0,7% и зачислением на счёт без задержки.
Свой QR-код за минуту
Платёжный код выдаёт банк. Всё остальное — меню, прайс, отзывы, ссылку на запись — вы делаете сами.
Создать QR-код бесплатно →без регистрации · PNG и SVG · размер под печать
Автор материала
Андрей СамойловЭксперт по QR-кодам и SaaS-маркетингу. 10 лет в SaaS, маркетинге и ИТ.
Разбирает, как QR-коды работают в реальном бизнесе: от требований к печати и размеру модуля до аналитики сканирований и офлайн-атрибуции. Отвечает за блог и глоссарий QRkoder.
Об авторе и все материалы